Seguro de vida para hipoteca: calcula si te compensa quitarlo del banco

Protegemos tus datos

Otras webs comercializan con tus datos, vendiéndolos a otros operadores. Nosotros solo los utilizaremos para ponernos en contacto contigo para la gestión de las dudas del seguro y asesoramiento con un único asesor especializado que te asignaremos para que puedas hablar con él o ella de manera directa.

Somos el Número 1 en Seguros de Vida

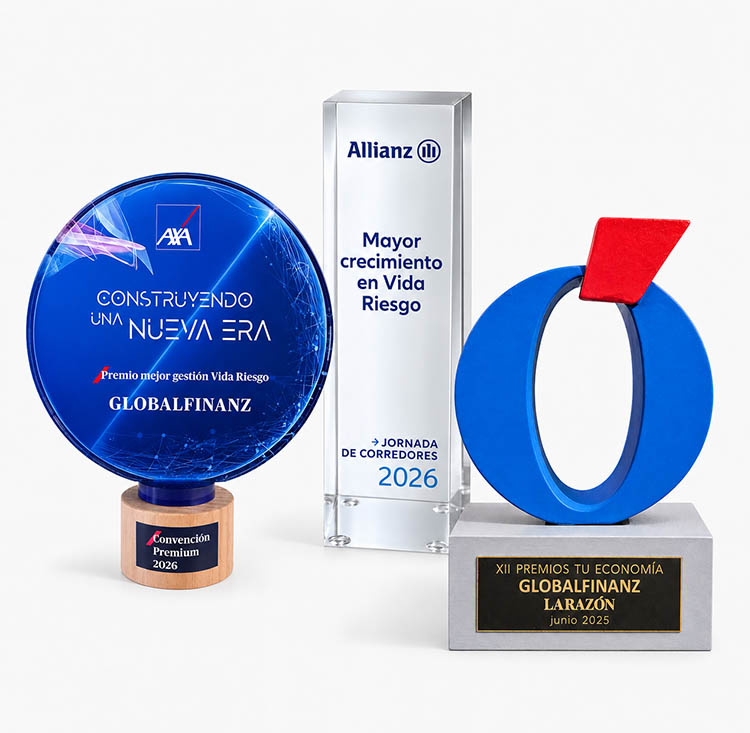
Hemos sido reconocidos por LA RAZON, Allianz y AXA como los nº1 en Seguros de Vida Riesgo.

Te ayudará
una persona real.

Tu protección,
nuestra prioridad.

Especializados en seguros de vida.

Comprueba si te compensa sacar el seguro de vida del banco

¿Ya tienes seguro de vida para la hipoteca o estás buscando una?

¿Qué puedes hacer con el simulador de seguro de vida e hipoteca de Piensin?

La herramienta de Piensin sirve para calcular cuánto puedes ahorrar sacando el seguro de vida del banco y contratándolo fuera. Si ya tienes una hipoteca, puedes introducir los datos de tu préstamo y de tu seguro actual para comparar cuánto pagas ahora con lo que te costaría una alternativa fuera del banco. Cuando disponemos de los datos necesarios, Piensin calcula:

  • Cuánto cuesta el nuevo seguro de vida
  • Cuánto podría subir la cuota mensual de la hipoteca si al cancelar el seguro pierdes una bonificación
  • Cuánto ahorrarías realmente al año después de tener en cuenta esa subida
  • Cuánto podrías ahorrar durante los años que te quedan de hipoteca
  • Cuánto costaría añadir también cobertura de incapacidad
  • El precio correspondiente a cada persona si la hipoteca es de una pareja

De esta forma no comparamos únicamente el precio de un seguro con otro. Calculamos el efecto conjunto de cambiar el seguro y perder, cuando exista, la bonificación de la hipoteca para saber si el cambio sigue compensando económicamente. También puedes utilizar la herramienta antes de firmar una hipoteca para conocer cuánto podría costarte contratar el seguro de vida fuera del banco y comparar ese precio con la propuesta de la entidad. No necesitas conocer todos los datos desde el principio. Con la información básica puedes obtener un primer precio y después completar o modificar los datos desde la pantalla de resultados para afinar el cálculo.

Sí. Al comenzar puedes elegir entre dos situaciones:

  • Ya tengo hipoteca, si quieres comprobar cuánto puedes ahorrar cambiando el seguro de vida que tienes actualmente
  • Estoy buscando hipoteca, si quieres comparar el seguro que te ofrece el banco con alternativas contratadas fuera antes de firmar

La herramienta adapta las preguntas y los cálculos a cada situación. Si estás buscando hipoteca, puedes conocer el precio de un seguro de vida alternativo y utilizarlo para comparar la propuesta completa del banco antes de decidir.

No tienes que rellenar todos los datos de la hipoteca para obtener un primer resultado. Para comenzar necesitamos principalmente:

  • El capital de la hipoteca que quieres proteger
  • La fecha de nacimiento de al menos una persona asegurada

Si ya tienes una hipoteca, el capital será normalmente lo que te queda pendiente de pagar. Si todavía estás buscando hipoteca, puedes introducir el capital que tienes previsto solicitar. Con esos datos Piensin ya puede calcular un primer precio de seguro de vida. Después puedes completar el resto de información para calcular con mayor precisión si te compensa contratar el seguro fuera del banco.

Si ya tienes una hipoteca puedes indicar, entre otros datos:

  • Capital pendiente
  • Años que quedan por pagar
  • Tipo de interés actual
  • Si el interés sube al quitar el seguro del banco
  • Cuánto subiría el tipo de interés
  • Fecha de nacimiento
  • Fecha de nacimiento de tu pareja, si compartís la hipoteca
  • Cuánto pagas actualmente al banco por tu seguro
  • Cuánto paga tu pareja por su seguro, si también tiene uno

Cuantos más datos completes, más información puede darte la herramienta sobre el coste conjunto de la hipoteca y del seguro.

Si todavía no has firmado puedes indicar:

  • Capital que tienes previsto pedir
  • Años de la hipoteca
  • Tipo de interés que te ofrecen, si lo conoces
  • Si el banco ofrece una bonificación por contratar su seguro de vida
  • Importe de esa bonificación cuando lo conozcas
  • Fecha de nacimiento
  • Fecha de nacimiento de tu pareja, si vais a contratar la hipoteca juntos

Así puedes comparar el precio del seguro que te ofrece el banco con el coste de contratar un seguro de vida fuera antes de firmar la hipoteca.

Sí. Puedes utilizar los datos de la propuesta del banco para compararlos con los precios que calcula Piensin. Lo importante no es fijarse únicamente en el tipo de interés de la hipoteca o en el precio del seguro por separado. Conviene comparar el coste conjunto de:

  • Hipoteca
  • Seguro de vida del banco
  • Bonificación aplicada por contratarlo

frente a:

  • Hipoteca sin esa bonificación
  • Seguro de vida contratado fuera del banco

Así puedes valorar qué opción supone un menor coste total.

Puedes seguir utilizando la herramienta. No es obligatorio conocer todos esos datos para obtener un primer precio del seguro de vida. Si te falta información, Piensin te muestra lo que ya puede calcular y después puedes entrar en Personaliza tu cálculo para completar los datos que conozcas y volver a calcular.

No para obtener un primer precio. Piensin puede calcular cuánto te costaría un seguro de vida fuera del banco sin que introduzcas todavía lo que estás pagando actualmente. Pero si quieres saber cuánto ahorrarías realmente, sí necesitamos conocer el coste de tu seguro actual. Puedes introducir después:

  • Lo que pagas tú al banco al año
  • Lo que paga tu pareja, si también tiene un seguro

Con esa información Piensin compara el coste actual con la nueva alternativa y calcula el ahorro.

Comparándolo con otras opciones para un capital y unas coberturas equivalentes. Piensin calcula cuánto podría costarte contratar el seguro de vida fuera del banco y lo compara con lo que estás pagando o con la propuesta que te ha hecho la entidad. Si además el banco te aplica una bonificación en la hipoteca por contratar su seguro, la herramienta puede incluir también el efecto de perder esa bonificación. Así puedes saber si el precio aparentemente más bajo de la hipoteca compensa realmente el coste del seguro.

Sí. Si compartes la hipoteca con tu pareja puedes introducir las dos fechas de nacimiento. Piensin calcula por separado el precio correspondiente a cada persona y después muestra el coste conjunto. Así puedes ver cuánto costaría proteger la hipoteca para los dos.

Puedes elegir cómo quieres repartir la protección de la hipoteca. La herramienta permite comparar, entre otras posibilidades:

  • 100 % del capital para cada persona, de manera que cada uno quede asegurado por todo el capital indicado
  • 50 % del capital para cada persona, de manera que cada uno quede asegurado por la mitad

Por ejemplo, para una hipoteca de 150.000 €, podéis comparar asegurar 150.000 € cada uno o 75.000 € cada uno. Puedes cambiar esta elección desde Personaliza tu cálculo y volver a calcular los precios.

La herramienta puede mostrar diferentes niveles de protección. Entre los resultados puedes encontrar:

  • Seguro de vida por fallecimiento
  • Seguro de vida con incapacidad

Para cada opción se muestra el precio total y, cuando hay dos asegurados, el precio correspondiente a cada uno. Así puedes comparar una alternativa centrada únicamente en el fallecimiento con otra que amplía la protección incorporando incapacidad.

Aunque todavía no hayas introducido el precio de tu seguro actual, Piensin puede mostrarte:

  • Uno de los mejores precios encontrados para el seguro de vida
  • Precio para cada asegurado
  • Precio conjunto si sois dos
  • Capital asegurado
  • Alternativa de solo vida
  • Alternativa de vida con incapacidad
  • Posible subida de la hipoteca si has indicado la pérdida de bonificación

En ese momento todavía puede faltar un dato para calcular el ahorro final: cuánto estás pagando actualmente al banco por el seguro.

Cuando introduces el coste de tu seguro actual, la herramienta puede hacer la comparación completa. Para cada alternativa puede mostrar:

  • Lo que costaría el nuevo seguro de vida
  • Cuánto aumentaría aproximadamente la cuota mensual de la hipoteca si pierdes la bonificación
  • Cuánto ahorrarías al año
  • Una estimación del ahorro durante los años que quedan de hipoteca

De esta forma no comparas únicamente seguro del banco frente a seguro fuera del banco.

  • Comparas el coste conjunto de: hipoteca + seguro actual
  • frente a: hipoteca después de perder la bonificación + nuevo seguro

Piensin tiene en cuenta tanto el ahorro en el seguro como el posible incremento del coste de la hipoteca. Si indicas que quitar el seguro del banco provoca una subida del tipo de interés, la herramienta estima cuánto aumentaría la cuota mensual. Después compara ese incremento con la diferencia entre lo que pagas actualmente por el seguro y lo que costaría contratarlo fuera. Así puedes comprobar si el ahorro del nuevo seguro compensa la pérdida de la bonificación.

Sí, puede ocurrir. Perder una bonificación puede hacer que la cuota de la hipoteca aumente, pero al mismo tiempo el seguro de vida contratado fuera del banco puede costar menos. Lo importante es comparar ambas diferencias. Por eso Piensin calcula:

  • Ahorro en el seguro
  • Incremento estimado de la hipoteca
  • Resultado final después de tener en cuenta ambos importes

Si el ahorro del seguro es superior al incremento de la hipoteca, el cambio puede seguir resultando económicamente favorable.

Es la diferencia estimada entre lo que estás pagando actualmente y lo que pagarías con la nueva alternativa, después de tener en cuenta el efecto de la bonificación de la hipoteca cuando disponemos de esos datos. Piensin muestra este resultado para que puedas valorar el coste conjunto y no fijarte únicamente en el precio del seguro.

Cuando conocemos el plazo restante, la herramienta puede proyectar el ahorro calculado durante los años que quedan de hipoteca. Es una estimación orientativa basada en los datos introducidos en ese momento. Las primas de los seguros, los tipos de interés, el capital pendiente y otras condiciones pueden cambiar con el tiempo, por lo que no debe interpretarse como una garantía de ahorro futuro.

Sí. Puedes calcular el precio asegurando:

  • El 100 % del capital para cada persona
  • El 50 % del capital para cada persona

Asegurar el 100 % de la hipoteca a cada miembro ofrece un capital asegurado mayor. Asegurar el 50 % a cada uno reduce el capital de cada póliza y normalmente también su coste. La herramienta permite cambiar entre ambas opciones para que puedas valorar qué nivel de protección quieres.

Sí. Cuando introduces dos asegurados puedes ver:

  • Precio del titular
  • Precio de la pareja
  • Precio conjunto

Esto permite saber cuánto aporta cada póliza al coste total y facilita comparar otras distribuciones del capital asegurado.

Sí. Después de realizar el cálculo, Piensin puede enviarte por email un resumen de tu presupuesto para que puedas consultarlo más adelante. El correo incluye los principales datos utilizados en el cálculo, las opciones de seguro encontradas y un enlace para volver a abrir tu presupuesto completo online.

Sí. Cada presupuesto dispone de un código de presupuesto que permite identificar la comparativa. Desde el email puedes volver a acceder al cálculo, consultar los resultados y modificar los datos sin tener que empezar de nuevo.

Sí. Si una de las opciones te interesa, puedes iniciar la solicitud de contratación online desde el propio presupuesto. Antes de enviarla puedes revisar el seguro elegido, la compañía, el capital asegurado, el precio y las garantías. Después completarás los datos necesarios para la solicitud y, cuando corresponda, Piensin se pondrá en contacto contigo para continuar el proceso. El seguro no entra en vigor hasta que la aseguradora haya aceptado la solicitud y se haya emitido la póliza.

Sí. Si después de hacer los cálculos decides contratar un seguro fuera del banco, Piensin puede ayudarte con la contratación del nuevo seguro y orientarte sobre los pasos necesarios para realizar el cambio. Es importante que el nuevo seguro esté correctamente preparado antes de cancelar el anterior y que revises las condiciones que tienes firmadas con tu banco. Si necesitas ayuda para saber qué debes comprobar antes de cambiarlo, también puedes utilizar nuestra guía para sacar el seguro de vida del banco.

Sí. Si tienes dudas sobre la propuesta del banco, la bonificación de tu hipoteca, los datos del cálculo, el capital que quieres asegurar o las opciones encontradas, puedes hablar con un asesor de Piensin por teléfono, WhatsApp o email. También puedes solicitar que te contacten en el día y horario que prefieras.

Ahorros reales de clientes de Piensin al sacar el seguro de vida del banco

En Piensin ayudamos a muchos clientes a revisar el seguro de vida que tienen contratado con el banco por la hipoteca. En muchos casos, el seguro del banco es mucho más caro que contratar una póliza fuera, incluso aunque la hipoteca pierda una pequeña bonificación. Estos son algunos casos reales de clientes que han ahorrado al cambiar su seguro de vida de la hipoteca.

Una pareja de 67 y 63 años pagaba 3.000 € al año por sus seguros de vida. Al revisar su situación, vimos que estaban pagando por un capital asegurado superior al que realmente necesitaban. Ajustando el seguro al capital pendiente de la hipoteca, pasaron a pagar 1.268,31 € al año. El ahorro fue de 1.731,69 € al año.

Una pareja de 54 y 47 años pagaba 2.100 € al año por el seguro de vida del banco. Al cambiarlo, pasaron a pagar 616 € al año. Aunque la hipoteca les subió unos 120 € al año, el ahorro final fue de 1.364 € anuales.

Un matrimonio de 42 y 44 años pagaba 1.744 € al año por sus seguros de vida en el banco. Al cambiarlos, los nuevos seguros se quedaron en 369,38 € al año. Aunque la hipoteca les subió 528 € al año, el ahorro final fue de 846,62 € anuales.

Una pareja de 53 y 47 años pagaba 1.085 € al año por el seguro de vida vinculado a la hipoteca. Al revisar su caso, ajustamos el capital asegurado a lo que realmente necesitaban cubrir. Pasaron a pagar 250 € al año y, aunque la hipoteca subió 108 € al año, el ahorro final fue de 727 € anuales.

Una pareja de 43 y 42 años pagaba 1.291 € al año por sus seguros de vida. Al sacarlos del banco, pasaron a pagar 386 € al año. Aunque la hipoteca les subió 240 € al año, el ahorro final fue de 665 € al año.

Una clienta de 54 años pagaba 924 € al año por el seguro de vida del banco. Al cambiarlo, pasó a pagar 324 € al año, ahorrando 600 € anuales. Además, consiguió asegurar más capital para que sus hijos pudieran cancelar la hipoteca y tener una mayor protección económica.

Una pareja de 50 y 53 años pagaba 1.100 € al año por sus seguros de vida. Al cambiarlos, pasaron a pagar 482 € al año. Aunque la hipoteca les subió 120 € al año, el ahorro final fue de 498 € anuales.

Un cliente de 57 años pagaba 850 € al año por su seguro de vida en Unicaja. Al revisar la escritura, vimos que no tenía penalización por cambiarlo. Pasó a pagar 403 € al año, con un ahorro directo de 447 € anuales.

Una pareja de 36 y 35 años pagaba 950 € al año por dos seguros de vida vinculados a la hipoteca. Al cambiarlos, pasaron a pagar 345 € al año. Aunque la hipoteca les subía 311,04 € al año, seguían ahorrando 293,96 € cada año. En toda la vida de la hipoteca, el ahorro puede superar los 7.000 €.

¿Qué debes saber sobre el seguro de vida para la hipoteca?

Es un seguro de vida pensado para proteger económicamente frente a una deuda hipotecaria. Si el asegurado fallece por una causa cubierta, el capital contratado puede servir para cancelar total o parcialmente la hipoteca y evitar que la deuda recaiga sobre la familia. Además del fallecimiento, puede contratarse cobertura de incapacidad permanente y absoluta, de forma que el propio asegurado reciba el capital si se produce una situación cubierta por la póliza. Un seguro de vida para la hipoteca no tiene por qué limitarse únicamente a la deuda. Puedes contratar un capital superior si también quieres dejar dinero adicional a tu familia.

No existe una obligación general de contratar un seguro de vida simplemente por solicitar una hipoteca. El banco puede exigir determinadas garantías para conceder el préstamo en los supuestos permitidos legalmente, pero eso no significa necesariamente que tengas que contratar el seguro de vida que comercializa la propia entidad. También puede ofrecerte una reducción del tipo de interés u otras condiciones a cambio de contratar determinados productos. Por eso conviene distinguir entre un seguro exigido como garantía y un seguro que forma parte de una oferta bonificada.

Si el banco exige una póliza como garantía del préstamo en los casos previstos por la normativa, debe aceptar una póliza alternativa de otra aseguradora cuando tenga condiciones y un nivel de prestaciones equivalentes. Además, no puede cobrarte por analizar esa póliza alternativa. La aceptación de una póliza equivalente exigida como garantía tampoco puede utilizarse para empeorar las condiciones del préstamo. Esto no debe confundirse con las hipotecas que ofrecen voluntariamente un tipo de interés más bajo por contratar determinados productos con el banco.

Es una hipoteca en la que el banco ofrece una reducción del tipo de interés u otra ventaja económica a cambio de contratar determinados productos, como un seguro de vida. Si posteriormente dejas de cumplir las condiciones de esa bonificación, el tipo de interés puede cambiar de acuerdo con lo que hayas firmado. Por eso no basta con comparar el precio del seguro del banco con otro más barato. Hay que comprobar también cuánto aumentaría la hipoteca al perder la bonificación.

La calculadora de Piensin realiza precisamente esa comparación.

Comparándolo con seguros equivalentes ofrecidos fuera del banco. Para hacerlo correctamente debes comparar, al menos:

  • Capital asegurado
  • Cobertura de fallecimiento
  • Coberturas de incapacidad
  • Edad de los asegurados
  • Duración de las coberturas
  • Precio del seguro
  • Posible efecto de la bonificación de la hipoteca

Un seguro fuera del banco puede ser más barato, pero la comparación completa debe tener también en cuenta cuánto aumentaría la hipoteca si pierdes una bonificación.

Sí, siempre que tengas en cuenta las condiciones de tu seguro y de tu hipoteca. Antes de realizar el cambio conviene revisar:

  • Cuándo vence el seguro actual
  • Si existe una bonificación vinculada
  • Qué coberturas exige el banco, si las exige
  • Qué capital debe tener la nueva póliza
  • Si la póliza alternativa debe cumplir determinadas condiciones
  • Cuándo comienza la cobertura del nuevo seguro

No recomendamos cancelar el seguro anterior hasta que tengas preparada la nueva protección y hayas comprobado las condiciones de tu hipoteca.

Si tienes dudas sobre tu situación puedes utilizar nuestra guía para sacar el seguro de vida del banco.

Depende de la situación. Si quieres evitar la renovación ordinaria de una póliza, como regla general el tomador debe comunicarlo por escrito con al menos un mes de antelación al final del periodo de seguro en curso. Piensin dispone de una carta de anulación de seguro de vida para ayudarte a preparar la comunicación.

Además, en los seguros de vida individuales de duración superior a seis meses, existen determinados supuestos en los que el tomador dispone de 30 días desde la entrega de la póliza o del documento de cobertura provisional para resolver el contrato sin necesidad de indicar el motivo y sin penalización, con las excepciones previstas legalmente. Antes de cancelar un seguro vinculado a una hipoteca debes comprobar también qué efecto tendría sobre las condiciones del préstamo.

Depende de lo que tengas firmado. Si el seguro forma parte de una bonificación, dejar de contratarlo puede provocar una subida del tipo de interés y, por tanto, de la cuota mensual. Eso no significa necesariamente que cambiar el seguro deje de compensar. Puede ocurrir que la hipoteca suba ligeramente, pero que el ahorro obtenido con un seguro de vida más económico sea superior. Por eso Piensin calcula conjuntamente lo que ahorras en el seguro y lo que podría subir la hipoteca.

Sí, puede ocurrir. Por ejemplo, puedes ahorrar varios cientos de euros al año en el seguro y perder una bonificación que incremente la cuota de la hipoteca en una cantidad menor. En ese caso, el cambio puede seguir generando ahorro. Pero también puede ocurrir lo contrario. La única forma de saberlo es hacer los números con las condiciones concretas de tu hipoteca y del seguro. La calculadora de Piensin muestra el resultado anual y, cuando dispone del plazo restante, una estimación del efecto durante los años que quedan de hipoteca.

No existe una cantidad de ahorro válida para todo el mundo. Depende principalmente de:

  • Lo que pagas actualmente al banco
  • Edad de los asegurados
  • Capital pendiente de la hipoteca
  • Coberturas contratadas
  • Precio del nuevo seguro
  • Bonificación que puedas perder
  • Años que quedan de hipoteca

Por eso Piensin no utiliza una cifra genérica de ahorro. Calculamos el resultado con tus datos y te mostramos cuánto ahorrarías aproximadamente al año y durante el plazo restante de la hipoteca cuando disponemos de la información necesaria.

Depende de qué quieras proteger. Si tu único objetivo es cancelar la deuda pendiente, puedes utilizar como referencia el capital que queda por pagar de la hipoteca.

Pero también puedes contratar un capital superior si quieres que, además de poder cancelar la deuda, tu familia disponga de dinero para mantener otros gastos.

Por ejemplo, si quedan 150.000 € de hipoteca y aseguras exactamente 150.000 €, ese capital podría destinarse a cubrir la deuda, pero no dejaría una protección adicional equivalente para otros gastos familiares.

No existe una única opción correcta. Podéis asegurar el 100 % de la hipoteca cada uno. Así, si uno fallece por una causa cubierta, existe capital suficiente para cubrir toda la deuda. También podéis asegurar el 50 % cada uno, reduciendo el capital y normalmente también el precio del seguro.

Por ejemplo, para una hipoteca de 150.000 €:

  • Con una protección del 100 %, cada persona puede asegurar 150.000 €
  • Con una protección del 50 %, cada persona puede asegurar 75.000 €

La calculadora de Piensin permite comparar ambos escenarios.

En un seguro con capital fijo, el capital asegurado se mantiene en la cantidad contratada mientras permanezca vigente en esas condiciones. En un seguro con capital decreciente, el capital va disminuyendo con el tiempo, normalmente intentando acompañar la reducción de la deuda hipotecaria. El capital decreciente puede tener sentido si el objetivo es exclusivamente cubrir una deuda que también va disminuyendo. Sin embargo, si quieres proteger además económicamente a tu familia, mantener un capital fijo puede proporcionar una protección adicional a medida que baja la hipoteca.

Depende de quién figure como beneficiario de la póliza y de cómo esté estructurado el seguro. Los beneficiarios son las personas que tienen derecho a recibir el capital asegurado cuando se produce el fallecimiento cubierto. En un seguro relacionado con una hipoteca puede establecerse una fórmula destinada a cubrir la deuda pendiente con el banco y que el capital restante, si lo hubiera, corresponda a otros beneficiarios. Por eso conviene comprobar la designación de beneficiarios antes de contratar y no dar por hecho que necesariamente debe cobrar todo el capital el banco.

Sí. Si el banco necesita que el seguro cubra la deuda pendiente de la hipoteca, puedes contratar el seguro con otra compañía y establecer que el banco cobre la cantidad necesaria para cancelar esa deuda, cuando corresponda. El resto del capital asegurado puede quedar para los beneficiarios que hayas designado.

Antes de cambiar el seguro, comprueba qué capital y coberturas pide el banco para que la nueva póliza cumpla las condiciones de tu hipoteca.

El seguro de vida no tiene por qué cambiar automáticamente porque traslades la hipoteca a otra entidad.

Debes revisar:

  • Quién figura como beneficiario
  • Capital pendiente de la nueva hipoteca
  • Condiciones exigidas por la nueva entidad
  • Bonificaciones del nuevo préstamo
  • Capital y coberturas de tu póliza actual

En algunos casos podrás mantener el mismo seguro realizando los cambios necesarios y en otros puede interesarte comparar una nueva póliza.

No hay una respuesta única. Lo importante es comparar el coste total y las coberturas. El seguro del banco puede permitir acceder a una determinada bonificación hipotecaria, mientras que un seguro contratado fuera puede tener un precio más bajo o condiciones diferentes. Para compararlos correctamente hay que tener en cuenta simultáneamente:

  • Precio del seguro del banco
  • Precio del seguro alternativo
  • Capital asegurado
  • Coberturas
  • Bonificación hipotecaria
  • Incremento de la cuota si se pierde esa bonificación
  • Condiciones de renovación

Por eso la decisión no debería tomarse mirando únicamente el tipo de interés de la hipoteca o únicamente el precio del seguro.

Ya sabes que lo primero que nos pide la ley es que te expliquemos que usamos cookies, pero puedes estar tranquilo, ya que solo utilizamos cookies propias y de terceros únicamente para analizar el funcionamiento de nuestra Web y mostrarte nuestra publicidad.

En piensin nos tomamos muy en serio tu privacidad y si nos han pedido que no te mandemos información alguna vez, no podemos mostrarte estos resultados. Si es un número falso o que pertenece a otra persona tampoco podemos mostrarte los resultados ya que la ley nos obliga a proteger tus datos y tu privacidad.

Te recordamos:

Por favor, introduce un teléfono válido.

Para ayudarte en la contratación de tu seguro de vida te voy a regalar 🎁 un cheque Amazon de hasta 30€

Condiciones de la promoción: